
<p><strong>2 Wochen vor dem Börsengeburtstag - 22 Jahre in London notiert - sackt die CERES-Aktie heute zeitweise mehr als 6 % ab (zum Schluss - 4,6 %). </strong>Ein Sommer-Narrativ wird abgebaut: Dass die CERES-Technologie sehr schnell an sehr viele Stromversorger von KI-Rechenzentren auslizensiert werden könnte.<strong> </strong></p> <p><strong>Auf kleinerem Niveau bleibt es dabei:</strong> Dies ist eine Wette mit 715 Mio. € Börsenwert (Quelle: Onvista) auf 45 Mio. GBP Contract Revenue, angekündigt für das laufende Jahr. Für die hohe Bruttomarge darf sich das Management völlig zu recht auf die Schulter klopfen. </p> <p><strong>Das gilt auch für die absolut geschickte Emission neuer Aktien Anfang Juni.</strong> 18 Mio. Stück wurden à 570 Pence herausgegeben. Die institutionellen Abnehmer erhielten zwar einen "Preisnachlass" in der Größenordnung von 7 % auf den damaligen Kurs (auf Basis von etwa 618 Pence am 9. Juni). Diese Investition steht inzwischen aber ca. 53 % tiefer (264,20 Pence heute in London).</p> <p><strong> Welche Kapitalsammelstellen zum Investorenkreis vom Juni gehören, ist nicht direkt ermittelbar.</strong> Zu den Großaktionären von CERES gehört BLACKROCK mit Anteilen von typischerweise 5,85 % (laut Stimmrechtsmitteilungen), aber ohne größere Änderung im relevanten Zeitraum. Fazit: Einige "Große" haben bei der Kapitalerhöhung mitgemacht - dies auch mit Beispielwirkung für Private? </p> <p><strong>Man <em>kann </em>hier natürlich mitwetten.</strong> Mit "übrigem" Geld allerdings, aber nicht als ernsthafte, mittelfristige KI-Spekulation. Somit:</p> <p><strong>Kaufen, liegen lassen.</strong> Und nicht beeindrucken lassen vom Zocker-Lärm. Das funktioniert, solange man eine kleine Position aufnimmt. Möglichst auf noch geringerem Kursniveau. </p> <p><strong>Ein paar "Lose" auf spätere Durchsetzung einer sehr interessanten Feststoff-Brennstoffzellentechnologie.</strong> More to come. </p> <p>Helmut Gellermann </p> <p>Börsianer lesen <a href="https://www.bernecker.info/bernecker-daily">Bernecker daily</a>.</p>
Bernecker Newspilot

Informationen direkt aus unserer Redaktion
<p>Die Technologiewerte erholen sich nach dem Ausverkauf kräftig. Der Nasdaq 100 gewann gestern 3,5 Prozent. AMD sprang nach der angekündigten Zusammenarbeit mit Google Cloud um gut 13 Prozent nach oben. Nvidia verlor dagegen weitere 4,3 Prozent im Zusammenhang mit der Affäre um Vorstandschef Jensen Huang. Der DAX kratzt schon wieder am Allzeithoch.</p> <p>Entlastung kommt vom Ölmarkt. Brent fiel gestern um knapp sechs Prozent auf 92 Dollar 57 und gibt heute früh weiter nach. Trump hält neue Angriffe auf den Iran vorerst für unnötig. Reuters berichtet von deutlich steigender Produktion in den Staaten am Golf. Der Ölfluss durch Hormus läuft auf 80 % des Normalniveaus.</p> <p>Die Unternehmenszahlen zeigen weiter eine hohe Chipnachfrage. TSMC steigerte den Oktoberumsatz um knapp 60 Prozent. Infineon liegt beim operativen Quartalsergebnis leicht über den Erwartungen. Der Jahresausblick entspricht ungefähr dem Konsens. Das Umsatzziel für Rechenzentren steigt aber kräftig auf annähernd vier Milliarden Euro.</p> <p>Bayer erhält in den USA die Zulassung für Asundexian zur Vorbeugung weiterer Schlaganfälle bei bestimmten Risikopatienten. Henkel bestätigt das starke Quartalswachstum von 6,5 Prozent. Erwartet waren 4,1 Prozent. Diese positive Überraschung war bereits seit Ende Oktober bekannt.</p> <p>Bei Anthropic müssen die Börsenunterlagen korrigiert werden. Die zunächst genannten Konditionen für eine Platzierung von bis zu 69 Milliarden Dollar sind zurückgezogen. Das irritiert. Und in Abu Dhabi beginnen heute neue Ukraine-Gespräche. Die Hoffnungen auf einen schnellen Durchbruch bleiben gering.</p> <p>In der dieswöchigen Ausgabe des Aktionärsbriefs, abrufbar ab Mittwoch um 15:00 Uhr, erklären wir, welche Rolle Hedgefunds am KI-Ausverkauf gespielt haben. Hier geht es zum Aktionärsbrief: <a href="https://www.bernecker.info/aktionaersbrief">https://www.bernecker.info/aktionaersbrief</a></p> <p>Volker Schulz</p> <p>Redaktionsleiter Hans A. Bernecker Börsenbriefe</p>
<p style="text-align: justify;">Gestern richteten wir unseren Blick auf amerikanische Unternehmen, deren Führungskräfte zuletzt durch bemerkenswerte Aktienkäufe aufgefallen waren. Heute setzen wir unsere Suche in Europa fort. Auch hier haben die Kursverluste der vergangenen Woche interessante Konstellationen geschaffen. Besonders aufschlussreich sind dabei Unternehmen, deren operative Entwicklung deutlich besser verläuft, als es die jüngsten Kursverluste vermuten lassen.<br />Allerdings ist nicht jeder Insiderkauf automatisch ein Kaufsignal. Entscheidend ist, wer investiert, wie hoch der persönliche Kapitaleinsatz ausfällt und ob die wirtschaftlichen Perspektiven des Unternehmens überzeugen. Besonders aufmerksam werden wir, wenn Vorstände nach einer deutlichen Kurskorrektur größere Beträge ihres eigenen Vermögens einsetzen.</p> <p style="text-align: justify;">Zwei große europäische Aktiengesellschaften haben unser Interesse geweckt. Beide verfügen über langfristige Wachstumsperspektiven, wenngleich die jeweiligen Geschäftsmodelle und Risiken kaum unterschiedlicher sein könnten. Beide Tipps gibt es heute in der Termin-Börse daily (<a href="https://www.bernecker.info/tb-daily">KLICK HIER</a>).</p>

<p><strong>Aus dem Spezialisten für das Launching von Satelliten wird immer mehr der umfassende Raumfahrtkonzern mit dem Anspruch, in Teilgebieten Elon Musks SPACEX die Stirn bieten zu können.</strong> Das dazugehörige Wachstum (insbesondere per Zukauf von IRIDIUM) bringt zunächst eine erhebliche Ausweitung der Verluste mit sich.</p> <p><strong>Für das abgelaufene Q3 stellte ROCKET LAB gestern einen Rekordumsatz von 268 Mio. $ (+ 73 % y/y) in den Vordergrund. </strong>Sowie den Ausbau des Auftragsbestands um 52 % innerhalb von drei Monaten.</p> <p><strong>Das Auftragsvolumen wuchs um 1 Mrd. $, die Zahl gebuchter Raketenstarts beträgt nun 117.</strong> Der weiterhin spekulative Charakter zeigt sich in der verschobenen Erstmission der Rakete Neutron, für die aber bereits 16 Flüge von Satellitenbetreibern etc. ausgebucht sind.</p> <p><strong>Als operativer Verlust im Q3 wird 79 Mio. $ (+ 33 % y/y) ausgewiesen. </strong>Der Cash-Abfluss lag bei 127 Mio. $ gegenüber 4,45 Mrd. $ in der Kasse. Die Gesamtlage wurde nachbörslich mit - 6,7 % quittiert.</p> <p><strong>Auf das Unternehmen mit 35 Mrd. $ Börsenwert, zzt. 60 % unter Jahreshoch, kann man mit langfristiger Perspektive eine Anfangsposition setzen. </strong>Der Chartvergleich dokumentiert vor allem die Euphorie-Falle, die der Trubel um SPACEX (Börsenwert aktuell 1,929 Bio. $) ausgelöst hatte. </p> <p>Helmut Gellermann</p> <p>Börsianer lesen Bernecker daily.</p>
<p><strong>Gold verteidigt eisern die Marke von 4.000 $.</strong> Der kurze Dip vor wenigen Tagen erweist sich als Bärenfalle. Gold kauft man ohnehin antizyklisch.</p> <p>Die Qualität einer Goldminenaktie wiederum zeigt sich an ihren Reserven, Förderkosten und künftigen Gewinnen. Wer hier genau rechnet, kann Chancen entdecken, die im Aktienkurs noch kaum eingepreist sind. Unser neuer BERNECKER SONDERREPORT verbindet auf 43 Seiten frisches Analystenresearch großer Investmenthäuser, aktuelle Bloomberg-Daten und die eigenen Einschätzungen unserer Redaktion aus jahrzehntelanger Börsenerfahrung. </p> <p>Sie erhalten ausführliche Analysen zu sieben etablierten, hochprofitablen Goldminern mit hohen Potenzialen - tief recherchiert und darüber hinaus einen spannenden Makro-Überblick auf Gold und die Perspektiven.</p> <p>Die erste Ausgabe dieses Sonderreportes aus unserem Hause gibt zum Sonderpreis von nur 9,99 EUR anstatt regulär 19,99 EUR. Sie erhalten also einen Rabatt von rund 50 %.</p> <p>Hier geht es zum Sonderreport: <a href="https://boersenkiosk.de/PromoLink/2048">https://boersenkiosk.de/PromoLink/2048</a></p> <p>Volker Schulz</p> <p>Redaktionsleiter Hans A. Bernecker Börsenbriefe</p>
<p>Japan: KIOXIA (ISIN: JP3236330001; 51,10 €) bietet das Bewertungs-Paradoxon. Der japanische Hersteller von Flash-Speichern kostet nach Bloomberg-Konsens das 2,4-Fache des Gewinns für das lfd. Geschäftsjahr bis März 2027, KGV 1,6 für 2027/28 und KGV 1,36 für 2028/29. Rechnerisch verdient Kioxia seinen heutigen Börsenwert in 2,4 Jahren bzw. 1,6 Jahren sowie 1,36 Jahren – sofern der jeweils erwartete Jahresgewinn konstant bliebe. Dazu kommt: </p> <p>Bei einem Börsenwert von umgerechnet rund 87 Mrd. $ erwartet Bloomberg zum März 2027 einen Nettofinanzmittelbestand von 15 Mrd. $. Für nächste Geschäftsjahr 27/28 lauten die Taxen über 44 Mrd. $ und für 28/29 sogar 72 Mrd. $. Damit würde das cashbereinigte KGV per Konsens für nächstes Jahr - also 27/28 - auf 0,8 (kein Druckfehler) sinken. </p> <p>Die jüngsten Quartalszahlen lagen im Rahmen der Erwartungen. Der Ausblick auf das dritte Quartal enttäuschte allerdings. JPMorgan verweist auf vorübergehende Lieferverzögerungen bei Unternehmens-SSD, also Speicherlaufwerken für professionelle Anwendungen. Im Schlussquartal sollen die Auslieferungen wieder stärker zulegen. Die die Kapazität für das Kalenderjahr 2027 ist vollständig verkauft allerdings ohne Preisgarantie bei der Abnahme. Für 2028 sind bereits deutlich mehr als 50 % des geplanten Liefervolumens durch langfristige Vereinbarungen abgedeckt. Klar ist - das Geschäft ist zyklisch.</p> <p>Hohe Preise und Gewinne können zusätzliche Kapazitäten auslösen. Schwächere KI-Investitionen würden zugleich die Nachfrage treffen und die Preise für Flash-Speicher sinken lassen. Doch selbst drastische Abschläge auf den Konsens ergeben eine ungewöhnliche Bewertung: Würde Kioxia 2027/28 lediglich ein Fünftel des erwarteten Gewinns erzielen, läge das KGV beim heutigen Kurs bei 8. Bei einem Zehntel wären es 16. </p> <p>Der technische Schönheitsfehler: Toshiba braucht Geld und verkauft schrittweise seine Kioxia-Beteiligung. Aktuell hält man noch 10 %. Das drückt den Kurs. </p> <p>Fazit: JPMorgan bleibt bei „Übergewichten“ und einem Kursziel von 43.334 Yen. Wir gehen nicht so weit und halten die Konsenstaxen für deutlich zu hoch. Der Kursrutsch ist aber deutlich überzogen. 50 % Chance! </p>
<p>Vor dem heutigen Treffen der Finanzminister aus den Euroländern in Brüssel hat Eurogruppen-Chef Kyriakos Pierrakakis Erwartungen an eine schnelle Vorentscheidung gedämpft. Zuvor hatten Spanien und die Niederlande für ihre jeweiligen Kandidaten zur Nachfolge von EZB-Chefin Christine Lagarde geworben, die im Februar 2027 auf eigenen Wunsch vorzeitig aus dem Amt scheidet. Der ehemalige niederländische Zentralbankchef Klaas Knot verfüge über eine "exzellente" Erfolgsbilanz, sagte der niederländische Finanzminister Eelco Heinen. Der spanische Wirtschaftsminister Carlos Cuerpo äußerte sich unterdessen optimistisch, dass der spanische Kandidat Pablo Hernandez de Cos zum Nachfolger von Lagarde ernannt wird. Cuerpo wäre der erste EZB-Chef aus Spanien, während die Niederlande bereits mit Wim Duisenberg (1998 bis 2003) den ersten EZB-Chef gestellt haben.</p> <p>Georg Sures aus Ihrer Bernecker Redaktion</p> <p>Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH im Abo oder im Einzelabruf unter <a href="https://www.bernecker.info">www.bernecker.info</a></p>
<p>RHEINMETALL hat sich einen Großauftrag aus Belgien gesichert. So soll der Rüstungskonzern 20 Skyranger-30-Systeme für die Luftverteidigung Belgiens liefern. Der Auftragswert für das Beschaffungspaket, das neben den Systemen auch die zugehörige Logistik umfasst, liegt im mittleren dreistelligen Millionen-Euro-Bereich. Damit baut RHEINMETALL seine Position im europäischen Markt für Luftverteidigung weiter aus. Und: Nach der letzte Woche ausgesprochenen Gewinnwarnung ist das eine äußerst gute Nachricht!</p> <p>Catharina Nitsch aus Ihrer Bernecker Redaktion / <a href="https://www.bernecker.info">www.bernecker.info</a></p> <p>Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH unter <a href="https://www.bernecker.info">www.bernecker.info</a> im Abo oder im Einzelabruf!</p>
<p>Die Deutsche Bank nimmt DEUTZ mit einer Kaufempfehlung und einem Kursziel von 14,50 € in die Bewertung auf. Analystin Mira Wiegratz bezeichnet DEUTZ als erstklassigen Rüstungswert, der an der Börse noch immer wie ein klassischer Motorenhersteller bewertet wird. Mit der Übernahme des Militärfahrzeugherstellers FFG verändert sich jedoch das Geschäftsprofil erheblich. Drei konkrete Wachstumstreiber nennt die Analystin:</p> <p>Einen für Mitte November erwarteten niederländischen Fahrzeugauftrag, weitere Bestellungen für Bergepanzer und das neue Radfahrzeugprogramm der Bundeswehr. </p> <p>Die Aktie werde für 2028 mit einem EV/EBIT-Multiple von 6,7 bewertet. Das liegt unter dem Niveau der Vergleichsunternehmen im Investitionsgüterbereich, die mit dem 9-Fachen bewertet werden, und rund ein Drittel unter dem der Anbieter von Landsystemen, deren Multiple beim 10-Fachen liegt.</p> <p> </p>
<p>Im Iran-Konflikt liegen die Positionen weiterhin weit auseinander. US-Außenminister Marco Rubio dämpft die Hoffnungen auf einen schnellen Friedensschluss. Teherans bisherige Forderungen seien teilweise völlig unrealistisch. Gleichwohl:</p> <p>Trump hält weitere Militärschläge dagegen für unwahrscheinlich, sofern die Verhandlungen Fortschritte machen. Iran verlangt die Aufhebung der Seeblockade und der Sanktionen. Washington fordert die Öffnung der Straße von Hormus und Zugeständnisse beim Atomprogramm.</p> <p>Der Ölmarkt setzt dennoch auf Entspannung mit Kursen unter 100 $. Brent verzeichnete vergangene Woche den stärksten Rückgang seit April 2020. </p>

Börsenbriefe aktuell
Übersicht kürzlich erschienener Börsenbriefe
Bernecker.TV aktuell
Übersicht der letzten Sendungen aus unserem TV-Studio
Bernecker Podcast aktuell
Jetzt Reinhören in unseren Podcast-Kanal "BERNECKER OPINION" – kostenlos auf Spotify und Apple Podcasts
Bernecker Börsenkompass
digital | innovativ | mobil
Ob mobil oder über Web, ob konkrete Empfehlung oder relevante News, ob Blue Chip oder Hot Stock:
Mit dem Bernecker Börsenkompass nutzen Sie alle Chancen, überall und immer mit aktuellen Kursen und Charts.
Bernecker Tradingclub
schnell | mobil | auf den Punkt
Sie wollen von steigenden und fallenden Kursen profitieren?
Dann testen Sie den Bernecker Tradingclub kostenlos. Sie erhalten unsere Empfehlungen per Mail und SMS direkt auf Ihr Handy.
Schnell, mobil, auf den Punkt. So geht Trading!
Broker-Partner: SMARTBROKER+
- Werbepartnerschaft -
Schnell, kostenlos und in wenigen Schritten erledigt
"SMARTBROKER+ kann beides: kostenlose Orders und internationale Börsenplätze und obendrauf gibt es noch top Zinsen! Vergleichen Sie das mal mit Ihrem Broker"
Volker Schulz

Referenzen
Kunden vertrauen Bernecker
Hinweis zur Echtheit von Bewertungen:
Die hier veröffentlichten Bewertungen stammen ausschließlich von Personen, die unsere Dienstleistungen / unser Angebot tatsächlich in Anspruch genommen haben. Alle Bewertungen werden vor ihrer Veröffentlichung manuell durch uns auf Echtheit geprüft.

Unser kostenloser Newsletter
Expertenwissen und exklusive Angebote
Kennen Sie schon unseren E-Mail-Newsletter? Sie finden darin interessante Themen aus unseren Publikationen, Informatiionen zu Seminar/Webinar-Terminen und Börsentagen sowie aktuelle Angebote. Falls noch nicht geschehen, melden Sie sich doch gleich heute zu diesem einmal wöchentlich erscheinenden, kostenlosen Newsletter an.

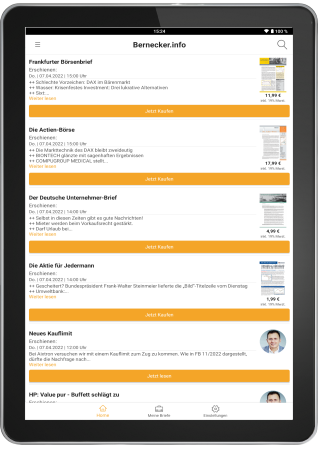
Die Bernecker-App
Auch unterwegs immer gut informiert
Die Bernecker-App ist eine sinnvolle Ergänzung zu unserer Internetseite. Nutzen auch Sie die folgenden Möglichkeiten:
- Kostenlose News aus unseren Redaktionen
- Wichtige Updates zwischen zwei Börsenbrief-Ausgaben
- Börsenbriefe als Einzelausgabe ohne Abo kaufen
- Ihre Online-Abos auch mobil immer dabei
- Information, wenn eine neue Ausgabe bzw. News abrufbar ist
- Kostenlose Video-Ausschitte aus unserem TV-Format
Am besten installieren Sie die App gleich heute.
Premium-Bezug
Heben Sie Ihr Abo auf ein neues Level
Optimieren Sie Ihr Online-Abo mit Ihrem persönlichen Zugang zu unserem Leserforen-Bereich, in dem sich unsere Premium-Kunden schon seit vielen Jahren mit anderen engagierten Anlegern und mit unseren Redaktionsmitgliedern austauschen. Außerdem im Premium-Abo enthalten: Die Vorlese-Funktion, die wir für viele unserer Börsenbriefe anbieten und der Zugang zu exklusiven Nachrichten im NewsPilot. Klingt interessant? Dann informieren Sie sich am besten gleich über die Details.

Wissen, was zählt.
Möchten Sie lernen, wie Sie erfolgreich investieren und Ihre Anlageentscheidungen selbstbewusst treffen können? Dann laden wir Sie ein, gemeinsam mit uns die faszinierende Welt der Börse zu entdecken.
Ob Sie erste Schritte an der Börse planen, gezielt Vermögen aufbauen oder Ihre bestehende Anlagestrategie weiterentwickeln möchten - unsere Publikationen richten sich an unterschiedliche Interessen und Anlegertypen.
Börsenexpertise interaktiv
mit den Bernecker-Anleger-Webinaren
Sie graben sich gerne tiefer in relevante Börsenthemen ein und würden die Expertise von altgedienten Börsenprofis gerne auch interaktiv für Ihre Fragen nutzen? Dann biegen Sie ab von der medialen Einbahnstraße und seien Sie bei Online-Veranstaltungen mit Spezialisten rund um Politik, Kapitalmarkt bzw. Börse dabei. Wie können Sie dazu auf dem Laufenden bleiben? Beispielsweise mit unserem kostenlosen, wöchentlich erscheinenden Newsletter. Also: Sind Sie dabei?
Welche Börsenbriefe passen zu Ihnen und Ihrer Strategie?
Börsenbrief-Finder
Unser Börsenbrief-Finder hilft Ihnen, schnell und einfach den passenden Börsenbrief zu finden. Nach nur wenigen Fragen erhalten Sie 2 bis 3 Vorschläge, sofort und ohne Registrierung. Viel Spaß mit unserem Börsenbrief-Finder!

