


Bernecker Newspilot
Informationen direkt aus unserer Redaktion
Volker Schulz
Redaktionsleiter
Produkt-Informationen und Bezugsangebote finden Sie hier: Der Aktionärsbrief.
Markus Horntrich
Redakteur
Bei Nike spiegelt die Bewertung laut Jefferies inzwischen ein Höchstmaß an Pessimismus wider. Gemessen am Kurs-Umsatz-Verhältnis auf Basis der übernächsten Geschäftsjahresprognose notiert die Aktie nahe einem 15-Jahres-Tief. Solche Bewertungsniveaus sind eher für strukturell angeschlagene Marken typisch als für einen Weltmarktführer wie Nike, so die Schlussfolgerung der Analysten.
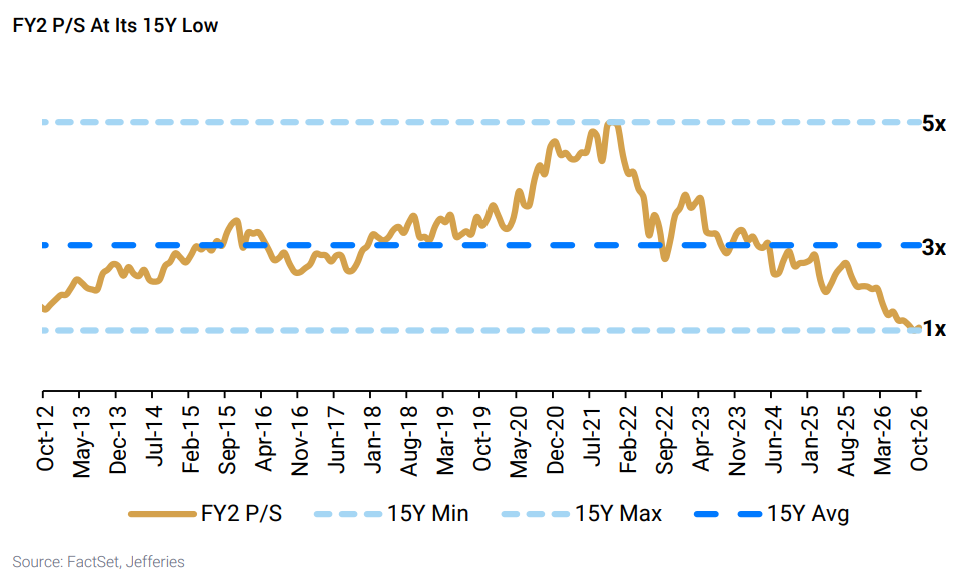
Am 16./17.11. findet Nikes Analystentag statt - sicherlich mit konkreten Meilensteinen für die operative Erholung. Mit einer Dividendenrendite auf dem Niveau von 2-jährigen US-Treassuries ist das Kursniveau auf Sicht von mind. 2 Jahren verlockend.
Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH unter www.bernecker.info im Abo oder im Einzelabruf!
Markus Horntrich
Redakteur
Die folgen womöglich am 11. November mit den Q4-Zahlen. Hinter vorgehaltener Hand wird in Finanzkreisen über eine positive Überraschung beim Ergebnis für Q4 diskutiert. Wichtiger als die Zahlen des vergangenen Geschäftsjahres sind die neuen Mittelfristziele bis 2030. Erste Analysten wagen sich aus der Deckung und halten die Erwartungen des Marktes für deutlich zu niedrig. Laut BANK OF AMERICA wird die operative Marge mit rd. 19 % zu tief angesetzt. Die Experten rechnen mit einer Zielspanne von 21 bis 23 % (nach 12,6 % 2026). Die Margentreiber sind Gas Services und Netz-Technologien, die bis 2030 Margen von jeweils rund 28 % erzielen sollen, während der Umsatz von knapp 44 Mrd. € 2026 auf mehr als 77 Mrd. € 2030 steigen soll. Die BofA erwartet für 2027 bis 2030 kumuliert bereits rd. 50 Mrd. € Free Cashflow, während der Markt derzeit mit knapp über 37 Mrd. € kalkuliert. Das schafft erheblichen Spielraum für Ausschüttungen und Aktienrückkäufe. Mit einer Anhebung der Mittel- bzw. Langfristziele werden auch die Gewinnschätzungen der Analysten deutlich steigen. Kalkulieren Sie positive Überraschungen ein.
Dies ist ein Ausschnitt aus der neuen Actien-Börse. In der aktuellen Ausgabe analysiert Hans A. Bernecker, Deutschlands erfahrenster Börsenexperte, mit seinem Team die Marktlage und verrät Ihnen, wie Sie sich als Anleger am besten positionieren.
Den kompletten Brief erhalten Sie im Abo oder im Einzelbezug auf www.bernecker.info und über unsere Bernecker-App.
Weitere Themen der Actien-Börse Nr. 41 u. a.:
- Wirtschaft zuversichtlich – Konsumenten bleiben skeptisch
- Die DAX-Technik stagniert, ein Signal bleibt aus
- AIRBUS: Ist jetzt der richtige Zeitpunkt für den Einstieg?
- ALLIANZ: KI als Schlüssel für den nächsten Kursschub?
- Blick auf die Eurobanken: Die Gewinne bleiben stark
- KI, Server, Rechenzentren: DELL profitiert dreifach
Ihre Bernecker Redaktion / www.bernecker.info
Volker Schulz
Redaktionsleiter
Catharina Nitsch
Redakteurin
Da purzelt es Rekorde und doch ist den Anlegern gut offenbar nicht gut genug. Laut Unternehmensmitteilung erzielte SAMSUNG einen konsolidierten Umsatz von rund 195 Bio. Won. Der operative Gewinn lag bei rund 107,4 Bio. Won. Da koreanische Offenlegungsregeln keine Spannen erlauben, nennt der Konzern Mittelwerte: Der Umsatz bewegt sich zwischen 194 und 196 Bio. Won. Im Vorjahresquartal waren es 86,06 Bio. Won Umsatz und 12,17 Bio. Won operativer Gewinn. Der Umsatz hat sich damit mehr als verdoppelt, der Gewinn fast verzehnfacht. Im zweiten Quartal 2026 hatte der operative Gewinn bei 89,49 Bio. Won gelegen. Das Unternehmen zählt damit das vierte Rekordquartal in Folge. Allerdings:
Die Erwartungen hatten höher gelegen. Der operative Gewinn blieb knapp unter der Bloomberg-Prognose von 108,67 Bio. Won, übertraf aber die Schätzung von 106,1 Bio. Won. Muss man nicht verstehen!
Catharina Nitsch aus Ihrer Bernecker Redaktion / www.bernecker.info
Börsen-Erfahrung via Facebook: Besuchen und abonnieren Sie kostenlos die Facebook-Seite der Hans A. Bernecker Börsenbriefe GmbH: www.facebook.com/bernecker.info
Markus Horntrich
Redakteur
Shell profitiert von den Verwerfungen am globalen Energiemarkt. Im dritten Quartal erreichten die Raffineriemargen mit 42 $ je Barrel einen Rekordwert, nach 24 $ im Vorquartal. Selbst die Spitzenwerte aus dem Krisenjahr 2022 wurden übertroffen. Hintergrund sind kriegsbedingte Produktionsausfälle in Russland und im Nahen Osten sowie gestörte Lieferketten. Besonders Diesel verteuerte sich deutlich stärker als Rohöl. Auf diesen Sachverhalt sind wir bereits in AB 38/2026 ausführlich eingegangen.
Shell nutzte die Knappheit mit einer Raffinerieauslastung von bis zu 97 %. Gleichzeitig blieb das Öl- und Gashandelsgeschäft auf dem bereits hohen Niveau des zweiten Quartals. Damit zeichnen sich erhebliche Ergebnisimpulse aus Raffinerie und Trading ab, die mögliche Belastungen aus schwankenden Rohölpreisen abfedern .
Nächster Katalysator ist der Quartalsbericht am 29. Oktober, der zeigen dürfte, wie die Rekordmargen auf Gewinn und Cashflow durchschlagen. Positives Überraschungspotenzial ist damit kurzfristig vorhanden.
Markus Horntrich
Redakteur
TSMC, weltgrößter Chipauftragsfertiger und Schlüsselzulieferer von Nvidia und Apple, steigerte seinen Umsatz im dritten Quartal um 51 % auf 1,49 Bio. Taiwan-Dollar (41,7 Mrd. €) und übertraf damit die Markterwartungen. Die milliardenschweren Investitionen in KI-Rechenzentren treiben sowohl die Chipnachfrage als auch die Preise.
Allerdings steigt auch die Messlatte: Nach einem Kursplus von fast zwei Dritteln seit Jahresbeginn und neuen Rekordständen reagierte die Aktie wie der Chip-Sektor insgesamt mit leichten Verlusten. Mit einem KGV von 18 auf Basis der Gewinnerwartungen für 2027 ist TSMC nicht teuer. Es schadet jedoch nichts, ein paar Chips vom Tisch zu nehmen. Technisch besteht Konsolidierungsbedarf.
Volker Schulz
Redaktionsleiter
Der steile Zinsanstieg über den Globus bleibt die hohe Hürde für die Aktienmärkte über den Herbst. Am langen Ende liegt z.B. Großbritannien nun auf dem höchsten Niveau seit 1998! Damals lag die BIP-Verschuldung bei 42 %. Heute geht es Richtung über 100 %. Somit startet der DAX heute unter 25.000 Punkten.
In Europa bleibt Frankreich ein Belastungsfaktor. Zehnjährige Staatsanleihen rentierten zeitweise mit knapp 5 %.
Dagegen läuft die Gewinnmaschine der US-Unternehmen auf Hochtouren (s.a. Grafik). Goldman Sachs erwartet für das dritte Quartal 27 % Gewinnwachstum im S&P 500. Es wäre das dritte Quartal in Folge mit mehr als 25 % Gewinnplus. Alle elf Sektoren sollen zulegen. Allein Nvidia und Micron stehen für mehr als ein Drittel des erwarteten Gewinnzuwachses. Die Investitionen der großen KI-Konzerne dürften sogar um 116 % gestiegen sein.
Aus Asien kommen dazu heute spektakuläre Zahlen, die aber keine positive Wirkung erzeugen.. Samsung erwartet einen operativen Rekordgewinn von umgerechnet 80 Mrd. Dollar, nahezu neunmal so viel wie vor einem Jahr. TSMC steigert seinen September-Umsatz um knapp 55 %. Dennoch geben die Chipaktien teilweise nach.
Broadcom organisiert laut Medienberichten eine Finanzierung von mehr als 50 Mrd. Dollar für gemeinsam mit OpenAI entwickelte Spezialchips.
IQVIA zeigt, wie KI die Pharmaindustrie effizienter macht. Der US-Daten- und Forschungsdienstleister hat auf seiner TechIQ-Konferenz die neue Analyseplattform IQVIA Explorer vorgestellt. Sie verbindet umfangreiche Gesundheitsdaten mit KI-gestützten Auswertungen und automatisierten Arbeitsabläufen. Analysen zu Marktanteilen, Therapiewechseln und Patientenverhalten, die bislang mehrere Wochen benötigten, sollen künftig in durchschnittlich weniger als 15 Minuten möglich sein.
Nachbörslich meldete Applied Digital einen Quartalsumsatz von 341,9 Mio. Dollar gegenüber 116,3 Mio. Dollar Konsens. Der Ausbau der KI-Rechenzentren schlägt zunehmend auf die Erlöse durch.
Heute folgen die US-Erstanträge auf Arbeitslosenhilfe und die Quartalszahlen von PepsiCo.
In der Bernecker-daily geht es heute u.a. um die Roadshow bei Jabil, Legrand als potenziellen KI-Profiteur und das M&A-Geschehen im britischen Lebensmittelhandel mit einem interessanten Dividendenwert. Hier geht es zur Bernecker-daily, welche im Börsenkiosk ab ca. 9.30 Uhr täglich abrufbar ist: https://boersenkiosk.de/
Volker Schulz
Redaktionsleiter Hans A. Bernecker Börsenbriefe
Oliver Kantimm
Redakteur
Der Konzern sicherte sich von Vultr einen 1,2-Mrd.-$-Auftrag für neue AMD-Helios-KI-Systeme - der erste Großauftrag für die Plattform. Gleichzeitig hob HPE die Prognose für das Umsatzwachstum im Networking-Segment 2027 von bisher 14 bis 17 % auf einen hohen Zehner- bis niedrigen Zwanziger-Prozentbereich an. Die erwarteten jährlichen Juniper-Kostensynergien sollen bis Ende 2028 von mindestens 600 auf 800 Mio. $ steigen. Rückenwind liefern auch die jüngsten Zahlen: Im Q3 sprang der Umsatz um 34 % auf 12,2 Mrd. $, das bereinigte EPS von 0,44 auf 1,11 $. Networking wuchs um 74,9 %, Data Center Networking sogar um 112,2 %. Die Börse hat kräftig reagiert: Allein in der vergangenen Woche betrug das Kursplus rund 13 %. Mit einem 2027er-KGV von knapp 15 ist aber noch keine Euphorie eingepreist.
Dies ist ein Auszug aus unserem Brief „Der Aktionärsbrief“, Ausgabe 41.
Schlaglichter dieser Ausgabe:
SCHNEIDER ELECTRIC: Wir ordnen die Übernahme ein
Führender Halbleiterhersteller mit Kaufsignal
Wechsel im America First Depot
Optische Halbleiter gehen in die nächste Runde: Vier Titel unter der Lupe
Börsianer lesen Briefe der Hans A. Bernecker Börsenbriefe GmbH unter www.bernecker.info im Abo oder im Einzelabruf!
Ihre Bernecker Redaktion / www.bernecker.info
Björn Meschkat
Redakteur
Der US-Flugzeugzulieferer Moog hat uns seit der Aufnahme ins America First Depot im Februar diesen Jahres ein Plus von 26,69 % beschert und unser Kursziel übertroffen. Deshalb realisieren wir den Gewinn. Dafür nehmen wir einen spezialisierten US-Softwarehersteller ins Depot auf. Die Aktie liegt weit unter ihrem Hoch, der Betriebsgewinn steigt und die Prognose wurde zuletzt gleich zweimal angehoben. Die ganze Analyse lesen Sie im aktuellen Aktionärsbrief, unter https://www.bernecker.info/aktionaersbrief

